Prime de partage de la valeur : fin du régime de faveur au 31 décembre 2026
La PPV en bref
Instituée par la loi n° 2022-1158 du 16 août 2022 pour succéder à la « prime Macron » (PEPA), puis modifiée par la loi n° 2023-1107 du 29 novembre 2023 relative au partage de la valeur, la prime de partage de la valeur est un dispositif pérenne et facultatif. Tout employeur peut la verser, quel que soit son effectif, et bénéficier d'exonérations dans les limites prévues par la loi.
Peuvent en bénéficier les salariés liés à l'entreprise par un contrat de travail (CDI, CDD, temps plein ou partiel, apprentis, contrats de professionnalisation), les intérimaires mis à disposition de l'entreprise utilisatrice et les travailleurs handicapés d'un ESAT, présents à la date de versement, de dépôt de l'accord ou de signature de la décision unilatérale.
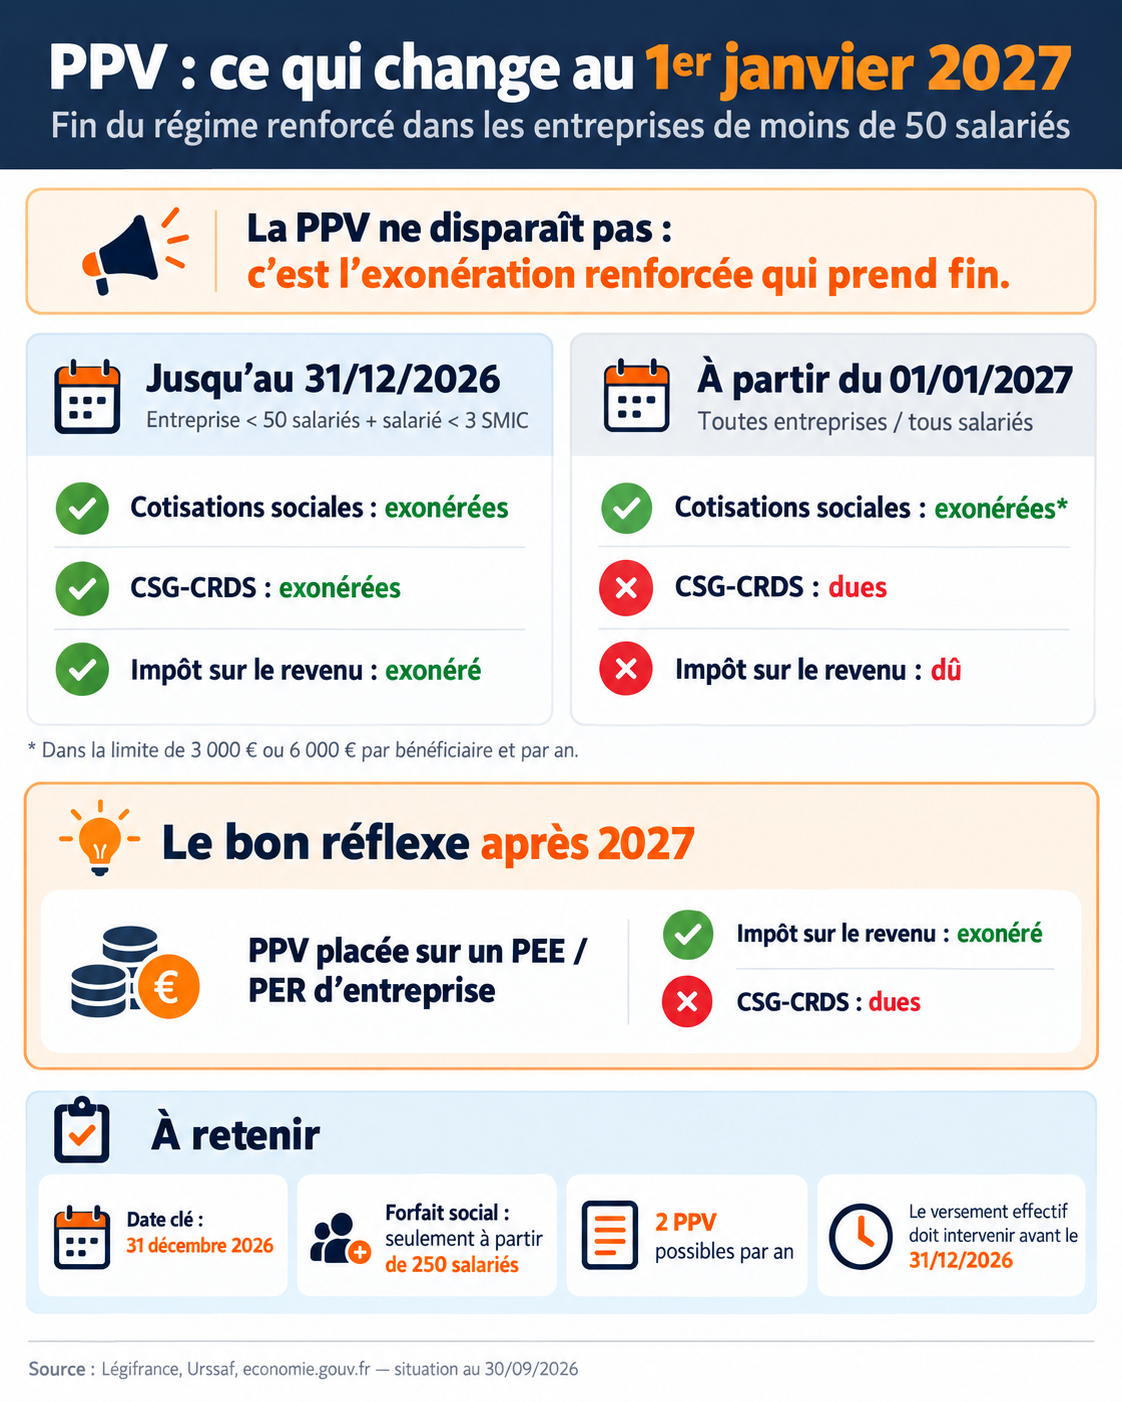
Changement n°1 — Fin du régime renforcé dans les entreprises de moins de 50 salariés
CSG-CRDS et impôt sur le revenu deviennent dus
- ✓ Cotisations sociales exonérées
- ✓ CSG-CRDS exonérées
- ✓ Impôt sur le revenu exonéré
- ✓ Taxe sur les salaires et forfait social exonérés
- ✓ Cotisations sociales exonérées
- ✗ CSG-CRDS dues
- ✗ Impôt sur le revenu dû
Le régime renforcé s'applique aux primes versées entre le 1er janvier 2024 et le 31 décembre 2026 par une entreprise de moins de 50 salariés à un salarié ayant perçu, au cours des 12 mois précédant chaque versement, une rémunération inférieure à trois fois la valeur annuelle du SMIC correspondant à la durée de travail prévue au contrat. La condition s'apprécie donc à chaque versement, et la durée contractuelle doit être prise en compte, notamment pour les salariés à temps partiel.
L'effectif s'apprécie au niveau de l'entreprise, tous établissements confondus, selon les règles du code de la sécurité sociale (art. L. 130-1 CSS).
À compter de 2027, les salariés des entreprises de moins de 50 salariés seront alignés sur le régime qui s'applique déjà aujourd'hui aux entreprises d'au moins 50 salariés et aux salariés rémunérés au-delà de 3 SMIC.
Changement n°2 — L'épargne salariale devient le levier fiscal
PPV affectée à un PEE ou à un plan d'épargne retraite d'entreprise
Lorsque le bénéficiaire affecte tout ou partie de sa PPV à un plan d'épargne salariale ou à un plan d'épargne retraite d'entreprise, la somme affectée est exonérée d'impôt sur le revenu, dans la limite du plafond d'exonération de la PPV. La CSG-CRDS reste en revanche due. L'affectation peut, le cas échéant, donner lieu à un abondement de l'employeur.
Cette règle, prévue au VI ter de l'article 1er de la loi du 16 août 2022, n'est pas limitée au 31 décembre 2026. À compter de 2027, elle devient le principal moyen de préserver l'avantage fiscal du salarié.
| À compter du 01/01/2027 | Cotisations sociales | CSG-CRDS | Impôt sur le revenu |
|---|---|---|---|
| PPV versée directement au salarié | Exonérées* | Dues | Dû |
| PPV affectée à un PEE ou un plan d'épargne retraite d'entreprise | Exonérées* | Dues | Exonéré* |
* Dans la limite de 3 000 € ou 6 000 € par bénéficiaire et par année civile.
Les plafonds d'exonération
| Situation de l'employeur | Condition pour le plafond de 6 000 € |
|---|---|
| Soumis à l'obligation de participation | Mettre en œuvre un dispositif d'intéressement |
| Non soumis à l'obligation de participation | Mettre en œuvre un dispositif d'intéressement ou de participation volontaire |
| Associations et fondations reconnues d'utilité publique ou d'intérêt général (visées aux a et b du 1 des articles 200 et 238 bis du CGI) | Aucune condition d'intéressement ou de participation |
| ESAT (primes versées aux travailleurs handicapés) | Aucune condition d'intéressement ou de participation |
Le dispositif d'intéressement ou de participation doit être en vigueur à la date de versement de la prime, ou conclu au titre du même exercice que celui du versement.
Raisonner uniquement selon le seuil de 50 salariés est une simplification : la formulation juridique exacte distingue selon que l'employeur est ou non soumis à l'obligation de participation.
Trois idées reçues à corriger
« Les petites entreprises paieront le forfait social sur la PPV en 2027 »
Faux. Pour l'application du forfait social, la loi assimile la PPV aux sommes versées au titre de l'intéressement. Le forfait social de 20 % n'est donc dû que par les entreprises d'au moins 250 salariés. La fin du régime renforcé au 31 décembre 2026 ne modifie pas, à elle seule, cette règle.
| Effectif de l'entreprise | Forfait social sur la PPV |
|---|---|
| Moins de 50 salariés | Non dû |
| De 50 à 249 salariés | Non dû |
| 250 salariés et plus | 20 % |
« La PPV n'a d'effet sur les allègements que jusqu'à 1,6 SMIC »
Obsolète. Depuis le 1er janvier 2026, la réduction générale dégressive unique (RGDU) concerne les rémunérations inférieures à 3 SMIC, contre 1,6 SMIC auparavant. Or, pour les primes versées depuis le 1er janvier 2025, la PPV est prise en compte dans la rémunération annuelle brute servant au calcul de la réduction générale, qu'elle soit versée directement ou placée sur un plan d'épargne.
Une PPV peut donc diminuer la RGDU dont bénéficie l'employeur. L'impact dépend du niveau de rémunération du salarié et des paramètres applicables à la période considérée. Ce coût indirect doit être intégré dans l'évaluation du coût réel de la prime.
« La décision unilatérale est réservée aux entreprises de moins de 11 salariés »
Faux. Les modalités de chaque prime peuvent être fixées par un accord d'entreprise ou de groupe (accord collectif, accord avec les syndicats représentatifs, accord conclu au sein du CSE ou ratification à la majorité des deux tiers du personnel) ou par une décision unilatérale de l'employeur (DUE), quelle que soit la taille de l'entreprise. En cas de DUE, l'employeur informe préalablement le CSE lorsqu'il existe.
Chaque prime étant distincte, un accord ou une DUE doit être établi pour chaque PPV. L'accord est déposé sur la plateforme TéléAccords.
Ce qui ne change pas
- Exonération de cotisations sociales dans la limite de 3 000 € ou 6 000 € par bénéficiaire et par année civile
- Deux PPV peuvent être attribuées au titre d'une même année civile (depuis le 1er décembre 2023), dans la limite d'un plafond global d'exonération
- Versement en une ou plusieurs fois, dans la limite d'un versement par trimestre pour une même PPV. Deux PPV distinctes peuvent toutefois générer deux versements distincts au cours d'un même trimestre
- Modulation possible selon cinq critères limitatifs : la rémunération, la classification, l'ancienneté, la durée de présence effective sur l'année écoulée ou la durée de travail prévue au contrat. Les congés de maternité, de paternité, d'adoption et d'éducation des enfants ne peuvent pas réduire la prime
- Principe de non-substitution : la PPV ne peut remplacer ni un élément de salaire, ni une augmentation, ni une prime prévue par la convention, le contrat ou l'usage, sous peine de perte des exonérations
- Forfait social dû uniquement par les entreprises d'au moins 250 salariés
- Mention sur une ligne spécifique du bulletin de paie et déclaration en DSN, même lorsque la prime est exonérée (CTP 510 pour la prime, CTP 260 lorsque la CSG-CRDS est due) ; fiche distincte remise au salarié en cas d'affectation sur un plan d'épargne
- La PPV reste l'une des options permettant à certaines sociétés de 11 à 49 salariés de satisfaire à l'obligation expérimentale de partage de la valeur lorsque leur bénéfice net fiscal est au moins égal à 1 % du chiffre d'affaires pendant 3 exercices consécutifs. Les entreprises individuelles ne sont pas concernées
Ce qu'il faut faire avant le 31 décembre 2026
Checklist pour les dirigeants de TPE-PME
- Recenser les entreprises de moins de 50 salariés qui versent habituellement une PPV ou envisagent d'en mettre une en place
- Organiser un versement effectif avant le 31 décembre 2026 pour bénéficier du régime renforcé
- Vérifier individuellement la condition de rémunération : rémunérations des 12 mois précédant chaque versement, comparées à 3 SMIC annuels adaptés à la durée contractuelle de travail
- Sécuriser le formalisme : accord ou DUE distinct pour chaque prime, information préalable du CSE en cas de DUE lorsqu'il existe, dépôt de l'accord sur TéléAccords
- Pour viser le plafond de 6 000 €, vérifier que l'intéressement ou la participation est en vigueur à la date du versement, ou conclu au titre du même exercice
- Simuler l'impact de la prime sur la RGDU, notamment pour les salariés rémunérés à proximité du SMIC
- Anticiper 2027 : mettre en place ou compléter un PEE ou un plan d'épargne retraite d'entreprise pour préserver l'exonération d'impôt sur le revenu, et comparer la PPV avec l'intéressement ou l'abondement
- Suivre le projet de loi de financement de la sécurité sociale et la loi de finances pour 2027, qui pourraient modifier cette échéance
Votre PPV 2026 est-elle bien calibrée ?
Montant, éligibilité des salariés, impact sur la RGDU, formalisme : un point rapide permet de sécuriser le versement avant l'échéance du 31 décembre et de préparer la stratégie 2027.
Me contacterTextes de référence
- Loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat, art. 1er (notamment VI bis et VI ter)
- Loi n° 2023-1107 du 29 novembre 2023 portant transposition de l'accord national interprofessionnel relatif au partage de la valeur au sein de l'entreprise
- Code de la sécurité sociale, art. L. 130-1 (effectif) et L. 137-15 (forfait social)
- Légifrance — article 1er de la loi n° 2022-1158 du 16 août 2022
- Urssaf — Prime de partage de la valeur
- Urssaf — Réduction générale dégressive unique
- economie.gouv.fr — Prime de partage de la valeur
Article à jour au 30 septembre 2026. Il ne constitue pas une consultation : chaque situation doit être analysée individuellement.