Taxe sur les holdings patrimoniales 2026 : ce qui est vraiment taxé à 20 %
La taxe holding en bref
Le dispositif repose sur deux étapes bien distinctes :
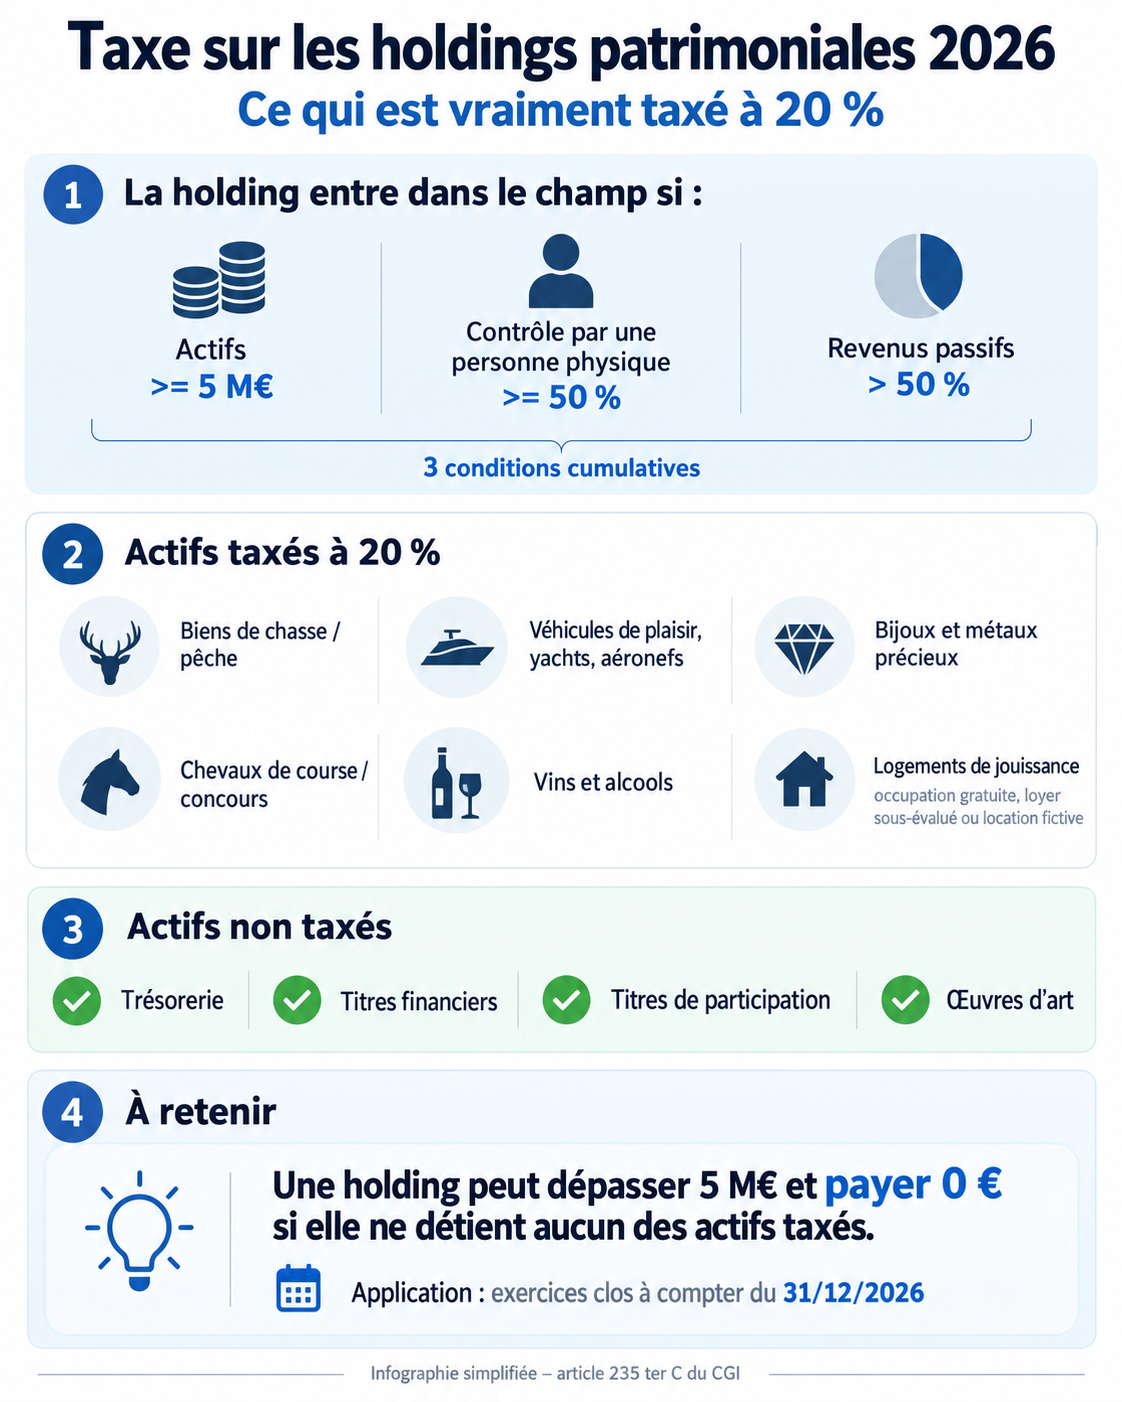
- déterminer si la société entre dans le champ de la taxe (trois conditions cumulatives) ;
- déterminer si elle détient effectivement des actifs taxables (sept catégories limitatives).
Une holding peut ainsi détenir plusieurs dizaines de millions d'euros de titres et de trésorerie, remplir tous les critères d'assujettissement et, malgré tout, aboutir à une taxe égale à 0 €.
Non, la taxe n'a pas été censurée par le Conseil constitutionnel
Certaines publications ont affirmé que le Conseil constitutionnel aurait censuré cette taxe. C'est inexact.
Le Premier ministre avait demandé au Conseil de se prononcer sur l'article 7 de la loi de finances, sans soulever de grief. Dans sa décision n° 2026-901 DC du 19 février 2026 (§ 57 à 60), le Conseil constate que ces dispositions ont été adoptées selon une procédure conforme à la Constitution. En l'absence de grief et de motif particulier d'inconstitutionnalité, il ne les a pas examinées spécialement d'office.
Du PLF à la loi : une taxe transformée
Assiette large : actifs non opérationnels, y compris actifs financiers et disponibilités
Rendement estimé : ≈ 0,9 à 1 Md€
Assiette : liste limitative de biens somptuaires et de logements de jouissance
Rendement estimé : ≈ 100 M€
Le 31 octobre 2025, l'Assemblée nationale a adopté l'amendement n° I-3052 du rapporteur général Philippe Juvin. Il relevait le seuil de contrôle à 50 %, supprimait l'essentiel de l'assiette financière, recentrait la taxe sur certains biens patrimoniaux et portait le taux de 2 % à 20 %. Après le rejet de la première partie du PLF par l'Assemblée, le Sénat a repris et retravaillé ce recentrage. Le texte définitif en conserve l'économie générale.
Les analyses encore fondées sur une taxe de 2 % appliquée à la trésorerie sont donc aujourd'hui obsolètes.
Les trois conditions d'assujettissement
Pour une société ayant son siège en France et soumise à l'IS de plein droit ou sur option, les trois conditions suivantes doivent être réunies à la clôture de l'exercice, le ratio de revenus passifs étant calculé sur l'ensemble de cet exercice. Un régime spécifique s'applique à certaines sociétés étrangères.
Au moins 5 M€ d'actifs, en valeur vénale
La valeur vénale de l'ensemble des actifs détenus doit être au moins égale à 5 000 000 €. Le seuil porte sur tous les actifs, pas seulement sur les biens taxables, et s'apprécie en valeur vénale, non en valeur nette comptable.
Contrôle par une personne physique à au moins 50 %
Une personne physique doit détenir, directement ou indirectement, 50 % ou plus des droits financiers ou des droits de vote, ou exercer en fait le pouvoir de décision. La loi retient une appréciation très large :
- Cercle familial : la personne, son conjoint, partenaire de Pacs ou concubin notoire, leurs ascendants, descendants, frères et sœurs forment une seule personne. Dirigeant 30 % + conjoint 15 % + enfant 10 % = 55 % : condition remplie.
- Détention indirecte : les taux se multiplient le long de la chaîne, mais une détention d'au moins 50 % d'une société intermédiaire vaut détention à 100 %.
- Accords entre associés : un accord imposant une unité de vote sur la politique de distribution entraîne l'agrégation des droits.
- Trust ou entité située dans un ETNC : la condition est présumée remplie, sauf preuve contraire prévue par la loi.
Plus de 50 % de revenus passifs
Les revenus passifs doivent représenter strictement plus de 50 % du cumul des produits d'exploitation et des produits financiers de l'exercice, hors reprises de provisions et amortissements. Sont des revenus passifs :
- les dividendes ;
- les intérêts et produits d'obligations, créances, dépôts et cautionnements ;
- les redevances de brevets, licences, marques, procédés et droits analogues ;
- les droits d'auteur ;
- les loyers ;
- les produits de cession des biens générant ces revenus, lorsqu'ils constituent des produits d'exploitation ou financiers.
La holding animatrice est-elle automatiquement exonérée ?
Non. Le texte ne prévoit aucune exclusion fondée sur la seule qualification de holding animatrice. Une holding qui facture surtout des prestations d'animation, de direction ou de services peut avoir un ratio de revenus passifs inférieur ou égal à 50 % et sortir du champ. Mais si elle remplit les trois conditions, sa qualification ne suffit pas à l'exclure. Le ratio doit être calculé exercice par exercice.
Les 7 catégories d'actifs taxés à 20 %
Même lorsque les trois conditions sont remplies, la taxe ne porte que sur la valeur vénale, à la clôture, des actifs suivants :
| Actifs taxables (art. 235 ter C, II) | Exclusion ou point d'attention prévu par le texte |
|---|---|
| 1° Biens affectés à la chasse | Non retenus à proportion de leur affectation à une activité professionnelle |
| 2° Biens affectés à la pêche | Non retenus à proportion de leur affectation à une activité professionnelle |
| 3° Véhicules non affectés à une activité professionnelle, véhicules de tourisme (CIBS), yachts, bateaux de plaisance, aéronefs | Non retenus à proportion de leur affectation à une activité professionnelle |
| 4° Bijoux et métaux précieux | Exclus s'ils sont affectés à un musée ou un monument historique, ou exposés dans un lieu accessible au public ou aux salariés (hors bureaux) |
| 5° Chevaux de course ou de concours | Non retenus lorsqu'ils sont l'objet même d'une activité professionnelle (élevage, entraînement) |
| 6° Vins et alcools | Non retenus lorsqu'ils sont l'objet même d'une activité professionnelle (négoce, production) |
| 7° Logements dont la personne contrôlante se réserve la jouissance | Dettes d'acquisition déductibles ; logements loués à des tiers au prix du marché hors champ |
Ce qui n'est pas taxé
- La trésorerie et les placements de trésorerie
- Les titres financiers (actions, obligations, OPCVM)
- Les titres de participation
- Les œuvres d'art en tant que telles
- L'immeuble loué à des tiers aux conditions du marché et les murs commerciaux normalement loués
Les logements : seule la jouissance est visée
La taxe n'est pas une taxation générale de l'immobilier des holdings. Le 7° vise uniquement les logements dont la personne contrôlante se réserve la jouissance : occupation gratuite, loyer inférieur au prix du marché (résidence principale ou non), ou location fictive.
Et les objets de collection ?
Prudence. Une œuvre d'art n'est pas taxée faute de relever de l'une des sept catégories. Mais il n'existe aucune exonération générale des « objets de collection » : un véhicule de collection reste un véhicule (3°), une cave de grands crus reste du vin (6°), une collection de pièces d'or reste du métal précieux (4°).
La déduction des dettes (logements du 7° uniquement)
| Type de prêt | Dette retenue à la clôture |
|---|---|
| Échéances constantes | Capital restant dû |
| In fine ou échéances non constantes | Amortissement théorique linéaire (formule ci-dessous) |
| Sans terme | Montant initial diminué d'un vingtième par année écoulée |
| Consenti par l'actionnaire contrôlant ou une société liée | Non retenu, sauf si la société française démontre l'absence d'objectif principalement fiscal |
Les biens affectés à une activité professionnelle
Un actif des sept catégories n'est pas retenu dans la proportion où il a été affecté, au cours de l'exercice, à une activité industrielle, commerciale, artisanale, agricole ou libérale. Il n'est pas retenu non plus lorsqu'il constitue l'objet même d'une telle activité. L'activité peut être exercée par la société, par certaines sociétés liées ou, sous conditions, par la personne contrôlante. En cas d'usage mixte, documentez l'utilisation professionnelle effective.
Exemple de calcul
Holding familiale française clôturant au 31 décembre 2026, contrôlée à 100 % par une famille, dont les revenus passifs représentent 80 % des produits. Les trois conditions sont remplies.
| Actif à la clôture | Valeur vénale | Dans l'assiette ? |
|---|---|---|
| Titres de participation | 5 000 000 € | Non |
| Placements financiers et trésorerie | 3 000 000 € | Non |
| Immeuble loué à des tiers au prix du marché | 1 000 000 € | Non |
| Résidence mise gratuitement à disposition de l'actionnaire | 1 000 000 € | Oui (7°) |
| Total pour le seuil de 5 M€ | 10 000 000 € |
La résidence a été financée par un emprunt bancaire à échéances constantes. Capital restant dû à la clôture : 400 000 €.
Taxe = 600 000 € × 20 % = 120 000 €
Sociétés étrangères, plafonnement et IFI
La taxe est due par l'associé résident français
Lorsque la société a son siège hors de France, la taxe est due par les personnes physiques fiscalement domiciliées en France visées par les règles de contrôle. L'assiette correspond à la fraction de la valeur vénale de leurs participations représentative des actifs taxables.
- En cas de démembrement, l'article 968 du CGI s'applique.
- Les impositions similaires payées à l'étranger s'imputent, au prorata de la participation lorsqu'elles sont acquittées par la société.
- La taxe n'est pas due si le redevable démontre que le choix du siège et la détention des participations n'ont pas pour but principal de contourner la loi fiscale française.
Le plafond de 75 % ne concerne pas les holdings françaises
Le plafonnement du X de l'article 235 ter C s'applique uniquement à la taxe due par une personne physique au titre d'une société étrangère. La taxe est réduite lorsque le total « taxe + impôts dus au titre des revenus de l'année précédente » dépasse 75 % des revenus mondiaux de cette année. Une clause anti-abus neutralise les distributions dirigées vers une société contrôlée pour réduire artificiellement ces revenus.
Une holding française redevable ne bénéficie d'aucun plafonnement.
Une règle anti-double imposition, pas une exonération générale
La loi a complété l'article 975 du CGI par un VII. La fraction des parts ou actions représentative de biens ou droits immobiliers (2° de l'article 965) est exonérée d'IFI lorsqu'elle a été soumise à la taxe au titre de l'exercice clos l'année précédant le 1er janvier. Pour une clôture au 31 décembre 2026, cette règle pourra jouer pour l'IFI au 1er janvier 2027.
Déclaration, paiement et sanctions
| Redevable | Déclaration | Paiement |
|---|---|---|
| Société française | Selon les règles de l'IS, avec une annexe détaillant le calcul de l'assiette jointe à la déclaration de résultat | Spontané, au plus tard à la date du solde de liquidation de l'IS |
| Personne physique (société étrangère) | Déclaration de revenus déposée l'année suivant la clôture | Selon les règles de l'impôt sur le revenu |
Une holding clôturant au 30 septembre 2026 n'est pas concernée au titre de cet exercice. Une holding clôturant au 31 décembre 2026 l'est dès cette clôture.
Pour une société française, la taxe est contrôlée et sanctionnée comme l'IS. Un simple oubli n'entraîne donc pas automatiquement une majoration de 40 %. L'article 1728 du CGI prévoit :
| Situation | Majoration |
|---|---|
| Dépôt tardif sans mise en demeure, ou dans les 30 jours suivant la réception d'une mise en demeure | 10 % |
| Déclaration non déposée dans les 30 jours suivant la réception d'une mise en demeure | 40 % |
La majoration de 80 % de l'article 1728 vise la découverte d'une activité occulte, une situation distincte de l'oubli déclaratif. L'intérêt de retard et d'autres majorations peuvent s'appliquer selon la nature du manquement.
Comment contrôler rapidement un dossier
- Actifs en valeur vénale ≥ 5 M€ ? Non → hors champ. Oui → étape suivante.
- Personne physique (au sens élargi) ≥ 50 % des droits ou contrôle de fait ? Non → hors champ. Oui → étape suivante.
- Revenus passifs strictement > 50 % des produits d'exploitation et financiers ? Non → hors champ. Oui → la société entre dans le champ.
- Au moins un actif des 7 catégories ? Non → taxe = 0 €. Oui → calcul de l'assiette.
- Calcul : valeur vénale des actifs taxables − part affectée à une activité professionnelle − dettes admises pour les logements = assiette, puis assiette × 20 %.
Ce qu'il faut faire avant le 31 décembre 2026
Checklist pour les dirigeants de holdings
- Inventorier l'ensemble des actifs de la société et les valoriser en valeur vénale pour tester le seuil de 5 M€
- Cartographier le contrôle en intégrant le cercle familial, les détentions indirectes et les éventuels pactes d'associés
- Calculer le ratio de revenus passifs sur l'exercice, y compris pour les holdings qui se considèrent animatrices
- Identifier les actifs relevant des sept catégories, y compris les véhicules de collection, caves et métaux précieux
- Vérifier les conditions d'occupation des logements mis à disposition de l'associé ou de sa famille (loyer au prix du marché, bail réel)
- Documenter l'usage professionnel des biens à usage mixte et analyser le financement des logements concernés (prêt bancaire ou prêt d'associé)
- Anticiper l'annexe de calcul à joindre à la déclaration de résultat et l'articulation avec l'IFI au 1er janvier 2027
- Avant toute restructuration (distribution, apport, scission), faire valider l'opération par vos conseils : un montage à but principalement fiscal s'expose à l'abus de droit
À retenir : le seuil de 5 M€ et le ratio de revenus passifs déterminent l'entrée dans le champ, pas le montant de la taxe. Une holding détenant 50 M€ uniquement en trésorerie, placements et titres peut remplir les trois conditions et aboutir à une taxe de 0 €. La vraie question pour les clôtures 2026 : la société détient-elle un actif entrant dans l'assiette de l'article 235 ter C ?
Votre holding est-elle concernée par la taxe de 20 % ?
Un diagnostic avant la clôture du 31 décembre 2026 permet de vérifier les trois conditions, d'identifier les actifs exposés et de chiffrer l'impact réel de la taxe.
Me contacterSources
- CGI, article 235 ter C (version en vigueur depuis le 21 février 2026)
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 7 (dont l'article 975 VII du CGI)
- Conseil constitutionnel, décision n° 2026-901 DC du 19 février 2026, § 57 à 60
- Assemblée nationale, 2e séance du 31 octobre 2025 (amendement n° I-3052)
- CGI, article 1728 (défaut ou retard de déclaration)
Article à jour au 25 septembre 2026. À cette date, aucun commentaire BOFiP n'est consacré à l'article 235 ter C : la doctrine administrative et les modalités déclaratives devront être suivies avant les premières déclarations de 2027. Cet article a une vocation informative et ne constitue pas une consultation fiscale.